Có. Thông tư 04/2021 bị bãi bỏ từ 15/12 không làm mất nghĩa vụ mua bảo hiểm trách nhiệm dân sự bắt buộc. Nghĩa vụ này do luật quy định, còn mức phí và mức bồi thường đang áp dụng theo một nghị định khác.
Ngày 1/11, thông tin Bộ Tài chính ban hành Thông tư 158/2026/TT-BTC, trong đó khoản 39 Điều 1 bãi bỏ toàn bộ Thông tư 04/2021/TT-BTC về bảo hiểm bắt buộc trách nhiệm dân sự (TNDS) của chủ xe cơ giới, khiến không ít chủ xe hiểu nhầm rằng từ 15/12 sẽ không phải mua loại bảo hiểm này nữa. Thực tế không phải vậy.
Vì sao bãi bỏ thông tư mà bảo hiểm vẫn bắt buộc?
Thông tư 04/2021 ra đời để hướng dẫn Nghị định 03/2021/NĐ-CP. Nghị định 03 sau đó đã được thay bằng Nghị định 67/2023/NĐ-CP, có hiệu lực từ ngày 6/9/2023. Từ thời điểm đó, quy tắc bảo hiểm, biểu phí và mức trách nhiệm đều nằm trong Nghị định 67. Việc bãi bỏ Thông tư 04 vì vậy giống thao tác dọn dẹp văn bản cũ hơn là thay đổi chính sách.
Gốc của nghĩa vụ nằm ở luật. Điểm a khoản 2 Điều 8 Luật Kinh doanh bảo hiểm số 08/2022/QH15 xếp bảo hiểm TNDS của chủ xe cơ giới vào nhóm bảo hiểm bắt buộc. Chừng nào điều luật này còn hiệu lực, chủ ô tô, xe máy, xe máy điện khi tham gia giao thông vẫn phải có giấy chứng nhận bảo hiểm còn hạn.
Phí và mức bồi thường hiện nay là bao nhiêu?
Biểu phí đang áp dụng không đổi so với các mức quen thuộc. Mô tô hai bánh có phí 55.000–60.000 đồng mỗi năm tùy dung tích, xe máy điện 55.000 đồng, các loại xe gắn máy khác 290.000 đồng. Ô tô không kinh doanh vận tải dưới 6 chỗ đóng 437.000 đồng, loại 6–11 chỗ đóng 794.000 đồng. Các mức này chưa gồm thuế giá trị gia tăng.
Mức trách nhiệm cũng giữ nguyên: tối đa 150 triệu đồng cho mỗi người trong một vụ tai nạn đối với thiệt hại về sức khỏe, tính mạng. Thiệt hại tài sản được bồi thường tối đa 50 triệu đồng mỗi vụ với xe máy và 100 triệu đồng mỗi vụ với ô tô.
Cần nhớ đây là bảo hiểm cho người bị hại, không phải cho chiếc xe của bạn. Khi bạn gây tai nạn, doanh nghiệp bảo hiểm bồi thường cho bên thứ ba trong hạn mức trên. Xe của bạn trầy xước, móp méo thì phải dùng bảo hiểm vật chất (thân vỏ), loại bảo hiểm tự nguyện.
Chủ xe cần làm gì trước và sau ngày 15/12?
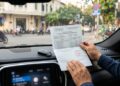
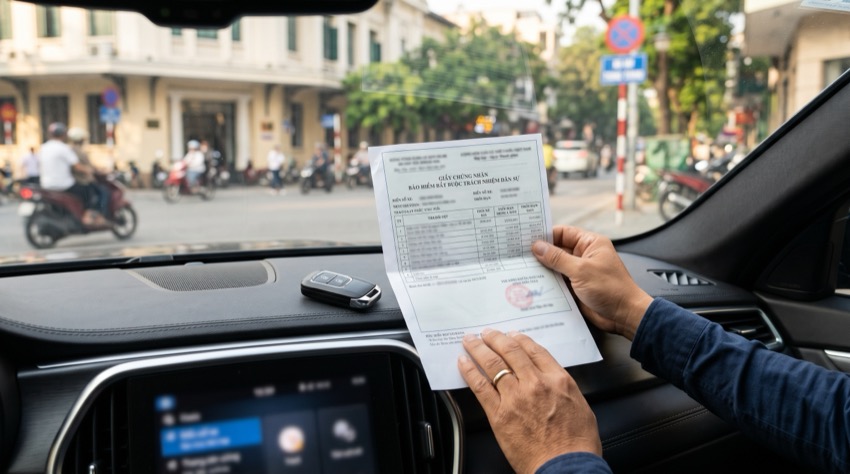
Không cần làm thủ tục gì thêm. Giấy chứng nhận đã mua vẫn dùng đến hết thời hạn ghi trên giấy. Khi hết hạn, bạn mua mới như bình thường tại doanh nghiệp bảo hiểm, đại lý hoặc kênh trực tuyến của họ.
Theo Nghị định 67, giấy chứng nhận có thể ở dạng bản giấy hoặc bản điện tử, giá trị pháp lý như nhau. Nếu mua bản điện tử, nên lưu sẵn trong điện thoại để xuất trình khi cần, tránh lúc bị kiểm tra mới mở email tìm.
Những hiểu lầm hay gặp
Hiểu lầm đầu tiên là “bãi bỏ thông tư nghĩa là bỏ bảo hiểm”. Người điều khiển xe không có hoặc không mang theo giấy chứng nhận bảo hiểm TNDS còn hiệu lực vẫn bị xử phạt theo Nghị định 168/2024/NĐ-CP.
Hiểu lầm thứ hai là đã mua bảo hiểm thân vỏ thì không cần TNDS. Hai loại này bảo vệ hai đối tượng khác nhau, gói thân vỏ không thay được nghĩa vụ bắt buộc. Nhiều hợp đồng bảo hiểm ô tô gộp cả hai trong một bộ, chủ xe nên mở ra xem có dòng TNDS bắt buộc hay không.
Hiểu lầm thứ ba là mua tờ bảo hiểm vài chục nghìn đồng bán dạo ven đường “cho đủ giấy”. Giấy chứng nhận không rõ doanh nghiệp phát hành có thể không tra cứu được, đến khi xảy ra tai nạn thì bên bị hại không được chi trả và chủ xe tự gánh toàn bộ. Cách an toàn là mua trực tiếp từ doanh nghiệp bảo hiểm hoặc đại lý có tên tuổi, kiểm tra được số giấy chứng nhận.
Nếu sau 15/12 có văn bản mới điều chỉnh biểu phí hoặc mức trách nhiệm, đó sẽ là thay đổi ở cấp nghị định chứ không nằm ở thông tư vừa bị bãi bỏ.
• Xem thêm: Đèn ABS báo lỗi có thể khiến ô tô trượt đăng kiểm theo dự thảo quy chuẩn mới: Chủ xe nên xử lý từ bây giờ